
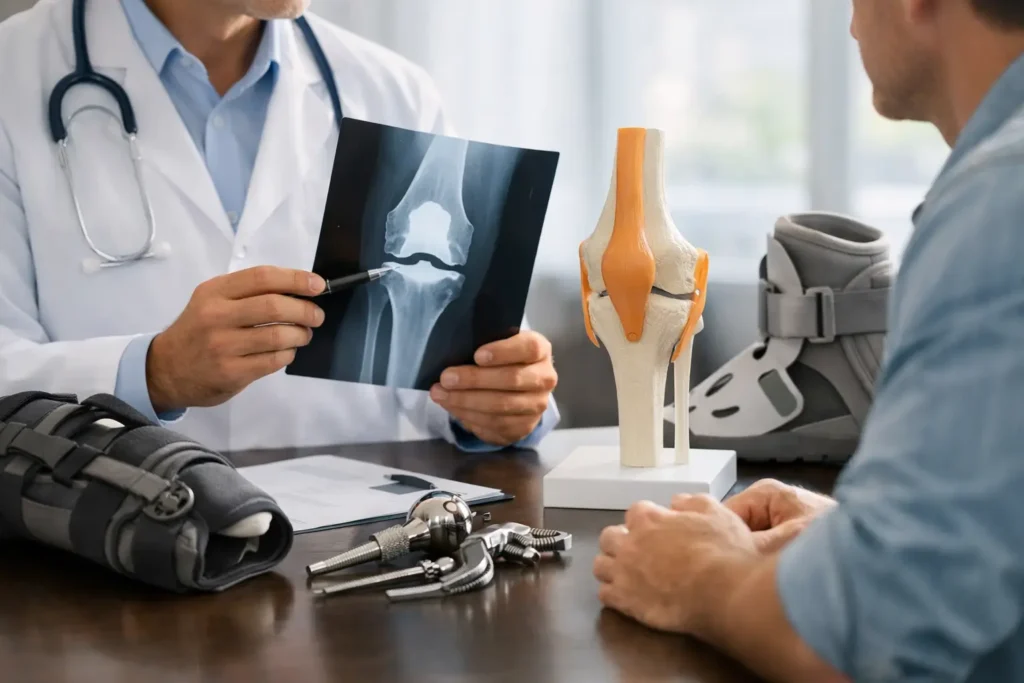
Una lesión de rodilla al practicar deporte, un hombro que no recupera fuerza o un dolor de cadera que limita al caminar no siempre pueden esperar. Por eso, entender qué cubre el seguro ortopédico antes de solicitar una consulta evita retrasos, gastos inesperados y decisiones tomadas con dolor. La respuesta, sin embargo, no depende solo del diagnóstico: depende de su póliza, de la causa de la lesión, de los periodos de espera y de las condiciones autorizadas por la aseguradora.
En ortopedia, cada caso requiere una valoración clínica. Una resonancia puede confirmar una lesión de menisco, pero no sustituye la exploración física ni determina por sí sola si se necesita tratamiento conservador, artroscopia o una cirugía de mayor complejidad. El seguro puede participar en distintas etapas de ese proceso, siempre que se cumplan los requisitos de cobertura.
Qué cubre un seguro ortopédico habitualmente
El llamado seguro ortopédico suele formar parte de un seguro de gastos médicos mayores. No es una cobertura idéntica en todas las compañías ni en todos los planes, pero normalmente contempla la atención médica derivada de enfermedades o accidentes que afectan huesos, articulaciones, músculos, tendones, ligamentos y cartílago.
La consulta con el traumatólogo u ortopedista puede estar cubierta cuando el plan incluye atención ambulatoria o reembolso de honorarios médicos. En algunos casos, el paciente paga directamente la consulta y solicita después el reembolso; en otros, utiliza un médico en convenio y la aseguradora aplica el procedimiento establecido. Conviene revisar este punto antes de acudir, especialmente si se busca atención con un subespecialista en rodilla, hombro, cadera o cirugía artroscópica.
También suelen incluirse los estudios necesarios para llegar a un diagnóstico. Radiografías, resonancia magnética, tomografía, ecografía musculoesquelética y análisis preoperatorios pueden autorizarse si existe una indicación médica documentada. La aseguradora puede pedir receta, informe clínico, solicitud del estudio o una valoración previa para determinar si procede el pago directo o el reembolso.
Cuando el tratamiento requiere ingreso hospitalario, la póliza puede cubrir conceptos como honorarios quirúrgicos, anestesia, quirófano, hospitalización, materiales, medicamentos administrados durante el ingreso y rehabilitación inicial. Esto puede aplicarse, según las condiciones contratadas, a procedimientos como una artroscopia de rodilla u hombro, reparación de ligamentos, cirugía por fracturas, tratamiento de lesiones de cartílago o colocación de una prótesis de rodilla o cadera.
No obstante, que un procedimiento sea médicamente necesario no significa que quede autorizado de manera automática. La compañía revisa el diagnóstico, la antigüedad de la póliza, las exclusiones y el monto asegurado disponible. La indicación del especialista es fundamental, pero la resolución final de cobertura corresponde a la aseguradora según el contrato del paciente.
Lesiones y tratamientos que suelen requerir autorización
Las lesiones deportivas son una consulta frecuente en ortopedia. Un giro brusco de rodilla puede producir una rotura de ligamento cruzado o una lesión meniscal; una caída o un movimiento repetitivo puede afectar el manguito rotador del hombro. Si el accidente ocurre durante la vigencia de la póliza y no existe una exclusión aplicable, el seguro puede cubrir desde la valoración inicial hasta la cirugía y rehabilitación indicadas.
Las enfermedades degenerativas requieren una revisión más detallada. La artrosis de rodilla, cadera u hombro puede causar dolor persistente, rigidez, inflamación y pérdida progresiva de movilidad. Si el desgaste se desarrolla tras contratar el seguro y se han cumplido los periodos de espera, pueden estar cubiertos los estudios, infiltraciones o procedimientos quirúrgicos necesarios, incluida una prótesis articular cuando el deterioro funcional lo justifica.
En cambio, si el dolor, la lesión o el desgaste ya existían antes de contratar la póliza, la aseguradora puede considerarlos una preexistencia. Este es uno de los puntos que genera más dudas: una molestia antigua, una cirugía previa o un diagnóstico registrado en una consulta anterior pueden modificar la respuesta de cobertura. No conviene ocultar antecedentes médicos. Declararlos desde el principio permite conocer las condiciones reales del seguro y planificar la atención sin sorpresas.
Qué no cubre siempre el seguro ortopédico
Para saber con precisión qué cubre el seguro ortopédico, tan relevante como conocer las prestaciones es identificar las exclusiones. Las pólizas suelen variar de forma notable en este apartado.
Los tratamientos relacionados con padecimientos preexistentes pueden estar excluidos, limitarse durante un tiempo o requerir una aceptación expresa. También pueden existir periodos de espera para cirugía programada, enfermedades degenerativas, prótesis articulares o tratamientos de rehabilitación. Un accidente reciente suele manejarse de manera distinta a una artrosis diagnosticada antes de la contratación.
El desgaste esperado por edad no se excluye necesariamente, pero puede ser objeto de revisión clínica y administrativa. La aseguradora puede solicitar informes que expliquen la evolución del dolor, los tratamientos previos, la limitación funcional y la razón por la que se indica una operación. En una cirugía de reemplazo articular, por ejemplo, suele ser necesario demostrar que las medidas no quirúrgicas ya no controlan el dolor ni permiten mantener una vida activa.
Tampoco todos los materiales o dispositivos tienen la misma cobertura. Una póliza puede establecer topes para implantes, prótesis, tornillos, anclajes o materiales de alta especialidad. Si el especialista recomienda una opción concreta por razones médicas, es útil solicitar con antelación el presupuesto y la autorización para saber qué importe asume la compañía y cuál podría corresponder al paciente.
Por último, hay gastos que pueden quedar fuera aunque la cirugía esté aprobada: fisioterapia adicional, medicamentos de uso domiciliario, ayudas ortopédicas, traslados, acompañantes o habitaciones de categoría superior. Cada contrato define sus propios límites.
Deducible, copago y coaseguro: el coste que asume el paciente
Tener seguro no siempre significa que el tratamiento sea completamente gratuito. El deducible es la cantidad inicial que el asegurado debe pagar antes de que la compañía cubra los gastos aceptados. El coaseguro es un porcentaje posterior que también puede corresponder al paciente, generalmente con un límite máximo establecido en la póliza.
Por ejemplo, si una cirugía de rodilla está autorizada, el seguro puede cubrir gran parte del coste hospitalario y médico, pero el paciente puede asumir el deducible, el coaseguro y los conceptos que excedan los topes contratados. El cálculo cambia si se trata de un accidente, si se utiliza la red médica de la aseguradora o si el plan contempla eliminación de deducible bajo determinadas circunstancias.
Solicitar una estimación antes de programar una intervención es una medida prudente. Permite comparar la autorización recibida con los honorarios, el hospital, los implantes indicados y las condiciones del seguro. Así, el tratamiento se organiza con claridad clínica y financiera.
Cómo preparar una consulta de ortopedia con seguro
Acudir con la información correcta puede acelerar tanto el diagnóstico como la gestión administrativa. Lleve su tarjeta de asegurado, número de póliza, identificación, informes médicos previos y estudios de imagen disponibles. Si ha tenido infiltraciones, rehabilitación, cirugías anteriores o dolor desde hace meses, comuníquelo durante la consulta.
Antes de programar un estudio costoso o una cirugía, confirme si requiere carta de autorización, referencia médica o atención en una red hospitalaria concreta. Pregunte también si el especialista trabaja bajo pago directo, reembolso o ambas modalidades. Estas condiciones no dependen exclusivamente del médico, sino de la relación vigente entre el asegurado, el hospital y su compañía.
La valoración ortopédica debe centrarse primero en su problema de salud. Una exploración adecuada permite diferenciar, por ejemplo, entre una tendinitis, una lesión del manguito rotador, una rotura de menisco o una artrosis avanzada. Con un diagnóstico claro, resulta más fácil emitir el informe clínico que la aseguradora necesita para evaluar la cobertura.
Cuando la cirugía está indicada
La cirugía no es el primer paso en todos los casos. Muchas lesiones responden a reposo relativo, medicación, fisioterapia, cambios de actividad o infiltraciones seleccionadas. Sin embargo, una rodilla bloqueada, una inestabilidad persistente, una lesión estructural relevante o una articulación desgastada que ya no permite caminar con seguridad pueden requerir una solución quirúrgica.
En estos escenarios, la artroscopia puede permitir tratar lesiones dentro de la articulación mediante incisiones pequeñas. En casos de artrosis avanzada, una prótesis de rodilla o cadera puede recuperar movilidad y reducir un dolor que ha condicionado durante años la vida diaria. La indicación debe individualizarse tras revisar síntomas, exploración, estudios y objetivos funcionales del paciente.
El Dr. Arturo Morán Vidaurri, especialista certificado con más de 20 años de experiencia en ortopedia, traumatología y cirugía artroscópica de rodilla y hombro, valora cada caso para definir el tratamiento más adecuado y orientar la documentación médica requerida por el seguro.
Si el dolor limita su trabajo, deporte, descanso o independencia, no retrase la valoración por la incertidumbre administrativa. Programe una consulta, lleve su póliza y sus estudios, y permita que un diagnóstico preciso marque el siguiente paso de su tratamiento.